Faktury spoza KSeF: co biuro rachunkowe nadal zbiera od klienta
Stan na · Rafał Iwaniak, twórca Panoramy KSeF
Nie wszystko jest w KSeF, a brakująca faktura z kasy albo od sprzedawcy zagranicznego potrafi opóźnić zamknięcie miesiąca. Artykuł wyjaśnia, które dokumenty biuro nadal zbiera od klienta. W Panoramie KSeF klient dokłada je sam w Portalu KSeF, a dane z pliku program odczytuje automatycznie.
Zasada i wyjątki z ustawy o VAT
Zasadę zapisano w art. 106ga ust. 1 ustawy o VAT: podatnicy wystawiają faktury ustrukturyzowane przy użyciu KSeF. Ustęp 2 tego artykułu wymienia sytuacje, w których tego obowiązku nie ma. Są to faktury wystawiane przez podatnika bez siedziby i bez stałego miejsca prowadzenia działalności w Polsce, faktury na rzecz osoby fizycznej nieprowadzącej działalności gospodarczej, faktury w procedurach szczególnych OSS, IOSS i procedurze dla małych przedsiębiorstw, faktury podatnika korzystającego ze zwolnienia z art. 113a ust. 1 oraz przypadków określonych w rozporządzeniu. W tych sytuacjach wystawia się faktury elektroniczne albo papierowe (art. 106ga ust. 3). Sprzedawca zagraniczny i wystawca faktury dla konsumenta mogą wybrać KSeF dobrowolnie (art. 106ga ust. 4).
Terminy, od których poszczególni podatnicy wystawiają faktury w KSeF, opisuje artykuł Obowiązkowy KSeF: terminy na 2026 i 2027 rok.
Faktury od sprzedawców zagranicznych
Dostawca, który nie ma w Polsce siedziby ani stałego miejsca prowadzenia działalności, nie wystawia faktur w KSeF. Faktura za oprogramowanie z Irlandii, za reklamę z platformy internetowej albo za towar z Niemiec jest wysyłana klientowi mailem, udostępniana na jego koncie u dostawcy albo przekazywana na papierze. Biuro nie zobaczy jej w KSeF, więc musi ją dostać od klienta. Takie faktury są zwykle powtarzalne: ten sam dostawca, podobna kwota, co miesiąc.
Faktury dla konsumentów
Faktura dla osoby fizycznej nieprowadzącej działalności nie musi być wystawiona w KSeF. Ministerstwo Finansów pisze, że takie faktury mogą być wystawiane w KSeF dobrowolnie, a decyzja należy do wystawcy. Klient biura, który sprzedaje konsumentom, może więc mieć część faktur sprzedaży w KSeF, a część w programie sprzedażowym albo na papierze. Biuro potrzebuje wtedy zestawienia tych drugich albo ich kopii.
Kasy rejestrujące i mała sprzedaż do końca 2026 roku
Od 1 lutego do 31 grudnia 2026 roku podatnicy mogą wystawiać faktury przy zastosowaniu kas rejestrujących oraz paragony fiskalne uznane za faktury (art. 145n ust. 1 ustawy o VAT). Paragon z NIP nabywcy jest fakturą uproszczoną, gdy kwota należności ogółem nie przekracza 450 zł albo 100 euro (art. 106e ust. 5 pkt 3). Klient, który kupuje paliwo albo drobne materiały, ma więc w 2026 roku paragony z NIP, których nie ma w KSeF.
Do 31 grudnia 2026 roku poza KSeF mogą też zostać faktury podatników, u których sprzedaż udokumentowana fakturami w danym miesiącu nie przekracza 10 000 zł brutto (art. 145m). Faktura, którą limit przekroczono, i kolejne są już wystawiane w KSeF.
Przypadki z rozporządzenia
Rozporządzenie Ministra Finansów i Gospodarki z dnia 7 grudnia 2025 r. w sprawie przypadków, w których nie ma obowiązku wystawiania faktur ustrukturyzowanych (Dz. U. z 2025 r. poz. 1740), obowiązuje od 1 lutego 2026 roku i nie podaje daty końcowej żadnego z przypadków. Wymienia sześć sytuacji:
- przejazd autostradą płatną udokumentowany fakturą o węższym zakresie danych,
- przewóz osób koleją, autobusem, statkiem, promem, samolotem albo śmigłowcem udokumentowany biletem jednorazowym,
- opłaty trasowe za kontrolę ruchu lotniczego,
- usługi zwolnione z art. 43 ust. 1 pkt 7 i pkt 37 do 41 ustawy o VAT, czyli między innymi usługi finansowe i ubezpieczeniowe, udokumentowane fakturą o węższym zakresie danych,
- samofakturowanie, gdy nabywca nie ma polskiego NIP,
- samofakturowanie, gdy sprzedawca nie ma polskiego NIP.
Bilety kolejowe i lotnicze z podróży służbowych, faktury za autostradę i część dokumentów z banków oraz od ubezpieczycieli biuro musi więc nadal zebrać od klienta.
Faktury z trybów offline i awaryjnych
Faktura wystawiona w trybie offline24 jest przesyłana do KSeF najpóźniej w następnym dniu roboczym po dniu wystawienia, a nabywca otrzymuje ją przy użyciu KSeF (art. 106nda ust. 2 i 3). Przed nadaniem numeru sprzedawca może wydać nabywcy potwierdzenie transakcji, które według Ministerstwa Finansów nie jest fakturą. W trybie awaryjnym faktura jest udostępniana nabywcy w sposób z nim uzgodniony, a do KSeF jest przesyłana w ciągu 7 dni roboczych od zakończenia awarii (art. 106nf ust. 2 i 4). Przez ten czas klient ma dokument, którego biuro nie widzi w KSeF.
W czasie awarii całkowitej, ogłoszonej w środkach społecznego przekazu, podatnik wystawia faktury papierowe albo elektroniczne (art. 106ng) i nie przesyła ich później do KSeF. Takie faktury biuro dostaje wyłącznie od klienta.
Dokumenty, które nie są fakturami
Do KSeF nie przesyła się faktur proforma, faktur wewnętrznych, dowodów wewnętrznych, not uznaniowych ani not obciążeniowych. Rozporządzenie w sprawie prowadzenia podatkowej księgi przychodów i rozchodów (Dz. U. z 2025 r. poz. 1299) wymienia jako dowody księgowe między innymi faktury, rachunki i dokumenty celne (§ 6 ust. 3 pkt 1) oraz noty księgowe, dowody opłat pocztowych i bankowych i inne dowody opłat (§ 7). Biuro prosi też o dokumenty wynikające z praktyki, a nie z jednego przepisu:
- wyciągi bankowe ze wszystkich rachunków firmowych,
- dokumenty celne przy imporcie towarów,
- listy płac, umowy zlecenia i umowy o dzieło,
- rachunki od osób, które nie są podatnikami VAT,
- umowy najmu, leasingu i pożyczki, gdy rozliczenie zależy od ich treści,
- raporty z platform sprzedażowych i terminali płatniczych.
Jak zbierać dokumenty co miesiąc
Faktury z KSeF biuro ma bez udziału klienta, pod warunkiem że ma dostęp do faktur klienta w KSeF (artykuł KSeF w biurze rachunkowym opisuje, jak go uzyskać). Wszystko inne zależy od klienta, więc porządek pracy wygląda tak:
- Wykaz źródeł dokumentów dla każdego klienta. Dostawcy zagraniczni, karty paliwowe, bank, ubezpieczyciel, kasa rejestrująca i wynagrodzenia. Wykaz powstaje raz i zmienia się rzadko.
- Jeden termin w miesiącu. Na przykład do 5. dnia miesiąca za miesiąc poprzedni, zapisany w umowie z klientem.
- Jeden kanał przekazywania. Dokumenty w jednym miejscu, a nie w mailach, komunikatorach i kopertach naraz.
- Porównanie z poprzednimi miesiącami. Gdy dostawca wystawiał faktury co miesiąc, a w tym miesiącu faktury od niego nie ma, prawdopodobnie brakuje dokumentu.
- Jedna wiadomość z wykazem braków. Lista konkretnych dokumentów zamiast kilku telefonów z pytaniem, czy to już wszystko.
Jak to wygląda w Panoramie KSeF
Klient dokłada dokumenty spoza KSeF w Portalu KSeF, w karcie „Dołóż dokument”, jako plik PDF albo zdjęcie, z rodzajem „Faktura spoza KSeF” albo „Pozostały dokument”. Potem wysyła komplet przyciskiem „Wyślij komplet za” z nazwą miesiąca. Biuro widzi przysłany komplet w karcie „Nowe komplety od klientów” na ekranie Pulpit i w zakładce Rozliczenie karty klienta. Plik przysłany przez klienta poza Portalem KSeF biuro wgrywa samo w zakładce Dokumenty, w karcie „Wgraj dokument”, z wyborem „Materiał do księgowania: zostaje w biurze”.
Z pierwszej strony pliku Panorama KSeF odczytuje numer dokumentu, datę wystawienia, NIP kontrahenta i wartość brutto. Plik PDF z warstwą tekstową jest odczytywany wprost, a przy zdjęciu albo skanie aplikacja rozpoznaje pismo w chwili wgrania pliku. Odczytany numer jest w kolumnie „Numer z pliku” w polu, w którym można go poprawić. Księgowa sprawdza go i zatwierdza przyciskiem „Zatwierdź numer”.
Kafel „Stali dostawcy bez faktury” na ekranie Pulpit wymienia klientów, u których dostawca z co najmniej dwóch z trzech ostatnich miesięcy nie wystawił w tym miesiącu faktury. W karcie „Zamknięcie miesiąca” przycisk „Poproś klienta o te faktury” otwiera w zakładce Korespondencja gotową wiadomość „Brakujące dokumenty”, którą księgowa sprawdza i wysyła.
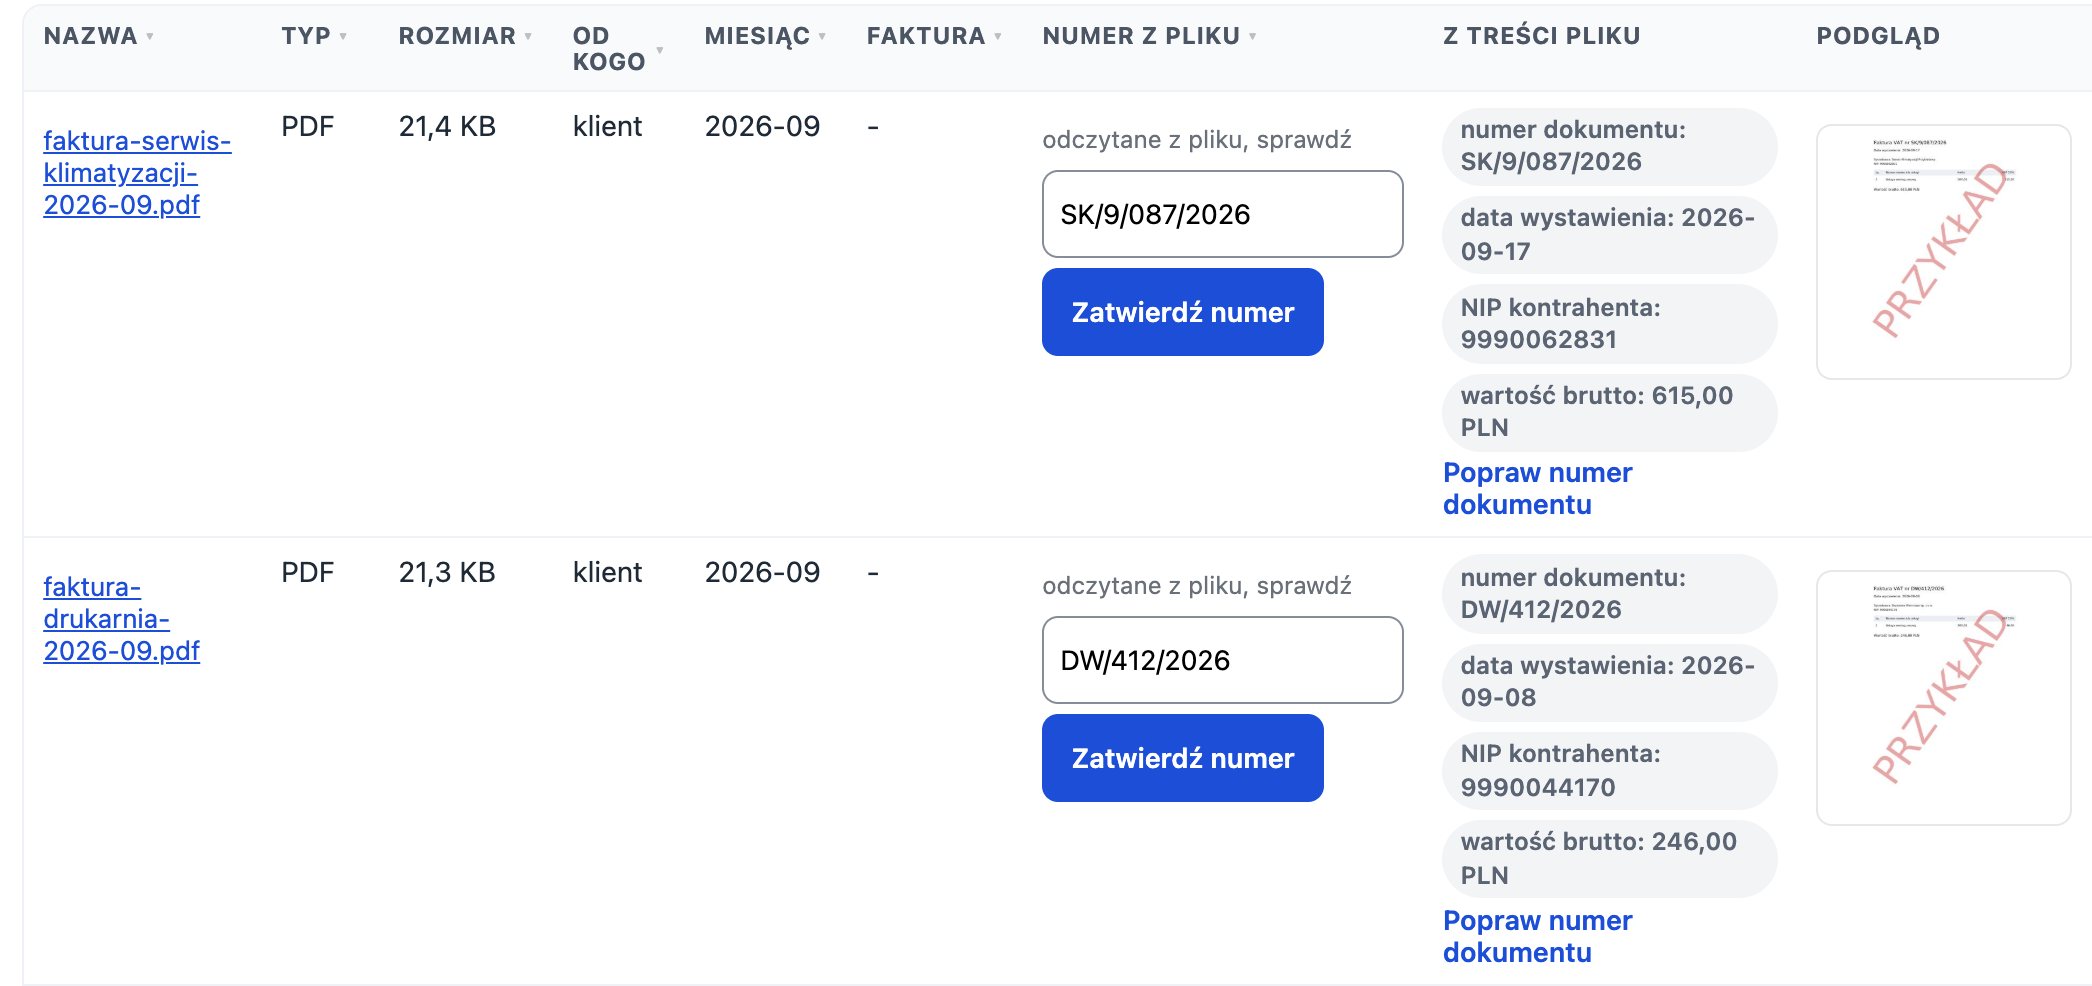
Dokumenty klienta z numerem odczytanym z pliku do zatwierdzenia przez księgową.
Inne artykuły Poradnika
- Obowiązkowy KSeF: terminy na 2026 i 2027 rok i co oznaczają dla biura rachunkowego
- Jak klient nadaje biuru rachunkowemu uprawnienia w KSeF: krok po kroku
- KSeF w biurze rachunkowym: certyfikat biura i uprawnienia od klientów
Źródła
- Ustawa o podatku od towarów i usług, tekst jednolity Dz. U. z 2026 r. poz. 1263: https://api.sejm.gov.pl/eli/acts/DU/2026/1263/text.pdf
- Rozporządzenie w sprawie przypadków, w których nie ma obowiązku wystawiania faktur ustrukturyzowanych, Dz. U. z 2025 r. poz. 1740: https://dziennikustaw.gov.pl/DU/2025/1740
- Rozporządzenie w sprawie prowadzenia podatkowej księgi przychodów i rozchodów, Dz. U. z 2025 r. poz. 1299: https://api.sejm.gov.pl/eli/acts/DU/2025/1299/text.pdf
- Zakres obowiązkowego KSeF: https://ksef.podatki.gov.pl/informacje-ogolne-ksef-20/zakres-obowiazkowego-ksef/
- Podstawy prawne oraz kluczowe terminy: https://ksef.podatki.gov.pl/informacje-ogolne-ksef-20/podstawy-prawne-oraz-kluczowe-terminy/
- Tryby szczególne wystawiania faktur: https://ksef.podatki.gov.pl/informacje-ogolne-ksef-20/tryby-szczegolne-wystawiania-faktur/
- Potwierdzenie transakcji: https://ksef.podatki.gov.pl/informacje-ogolne-ksef-20/potwierdzenie-transakcji/
- Awaria całkowita: https://ksef.podatki.gov.pl/informacje-ogolne-ksef-20/awaria-calkowita/