Faktura w walucie obcej: który kurs NBP do VAT, a który do kosztów
Stan na · Rafał Iwaniak, twórca Panoramy KSeF
Kurs NBP z niewłaściwego dnia to błąd w VAT i w podatku dochodowym, który ujawnia dopiero kontrola. Artykuł pokazuje, jak tej pomyłki uniknąć. Panorama KSeF przelicza fakturę walutową na złote sama przy pobieraniu i zapisuje przy niej kurs, dzień i numer tabeli.
Kurs do VAT
Zasadę podaje art. 31a ust. 1 ustawy o VAT: kwoty w walucie obcej przelicza się na złote według kursu średniego danej waluty ogłoszonego przez NBP na ostatni dzień roboczy poprzedzający dzień powstania obowiązku podatkowego. Gdy faktura została wystawiona przed powstaniem obowiązku podatkowego, stosuje się kurs średni NBP z ostatniego dnia roboczego poprzedzającego dzień wystawienia faktury (art. 31a ust. 2).
Ten sam przepis dopuszcza dwie inne zasady:
- Kurs Europejskiego Banku Centralnego. Podatnik może przeliczać kwoty według ostatniego kursu wymiany opublikowanego przez EBC na ostatni dzień poprzedzający dzień powstania obowiązku podatkowego. Waluty inne niż euro przelicza się wtedy przez kurs każdej z nich względem euro (art. 31a ust. 1 zdanie drugie). W tym zdaniu ustawa mówi o ostatnim dniu, a nie o ostatnim dniu roboczym.
- Zasady z podatku dochodowego. Podatnik może przeliczać kwoty do VAT według zasad przeliczania przychodu z przepisów o podatku dochodowym (art. 31a ust. 2a). Wybrane zasady stosuje przez co najmniej 12 kolejnych miesięcy (art. 31a ust. 2b), a po rezygnacji wraca do zasad podstawowych także na co najmniej 12 miesięcy (art. 31a ust. 2c).
Kwoty podatku wykazuje się na fakturze w złotych, a kwoty podatku wyrażone w walucie obcej przelicza się na złote według tych samych zasad co podstawę opodatkowania (art. 106e ust. 11 ustawy o VAT). Faktura w euro bez kwoty podatku w złotych nie spełnia tego wymogu.
Kurs do przychodów i kosztów
W podatku dochodowym od osób fizycznych przychody w walutach obcych przelicza się na złote według kursu średniego NBP z ostatniego dnia roboczego poprzedzającego dzień uzyskania przychodu (art. 11a ust. 1 ustawy o PIT). Koszty przelicza się według kursu z ostatniego dnia roboczego poprzedzającego dzień poniesienia kosztu (art. 11a ust. 2). W podatku dochodowym od osób prawnych te same zasady zapisano w art. 12 ust. 2 ustawy o CIT dla przychodów i w art. 15 ust. 1 dla kosztów.
U podatnika, który prowadzi księgi rachunkowe, dniem poniesienia kosztu jest co do zasady dzień, na który ujęto koszt w księgach na podstawie otrzymanej faktury (art. 22 ust. 5d ustawy o PIT i art. 15 ust. 4e ustawy o CIT). Kurs do kosztu zależy więc od dnia zaksięgowania, a nie od daty na fakturze.
Gdzie są kursy NBP
Kursy średnie walut obcych publikuje NBP w tabeli A, aktualizowanej w każdy dzień roboczy między godziną 11:45 a 12:15. Dla pozostałych walut jest tabela B, aktualizowana w każdą środę w tych samych godzinach, a gdy środa jest dniem wolnym od pracy, dzień wcześniej. Bieżąca tabela i archiwum są na stronie tabeli A kursów średnich NBP. Tabela nie ukazuje się w soboty, w niedziele ani w święta, więc przy zdarzeniu w poniedziałek właściwa jest zwykle tabela z piątku.
Przykład liczbowy
Dane są fikcyjne, łącznie z kursami. Klient biura, czynny podatnik VAT prowadzący księgi rachunkowe, sprzedaje towar polskiej firmie i wystawia fakturę w euro: netto 2000,00 EUR, VAT 23% 460,00 EUR, brutto 2460,00 EUR. Dostawa i wystawienie faktury przypadają na poniedziałek 2 listopada 2026 roku. W przykładzie tego dnia powstaje obowiązek podatkowy.
- Dzień kursu. Ostatni dzień roboczy przed 2 listopada 2026 roku to piątek 30 października, bo 31 października wypada w sobotę, a 1 listopada w niedzielę.
- Kurs. Przyjęty w przykładzie kurs średni euro z tabeli A z 30 października: 4,2500 PLN.
- VAT w złotych. 460,00 EUR × 4,2500 = 1955,00 PLN. Tę kwotę wykazuje się na fakturze i w ewidencji.
- Podstawa opodatkowania. 2000,00 EUR × 4,2500 = 8500,00 PLN.
- Przychód. Gdy dzień uzyskania przychodu to także 2 listopada, przychód wynosi 8500,00 PLN, po tym samym kursie z 30 października.
- Koszt u nabywcy. Nabywca, który prowadzi księgi rachunkowe, ujmuje fakturę w księgach w środę 4 listopada. Kurs do kosztu pochodzi z wtorku 3 listopada, przyjęty w przykładzie jako 4,2620 PLN, więc koszt netto wynosi 2000,00 EUR × 4,2620 = 8524,00 PLN.
Gdyby sprzedawca przyjął do VAT kurs z dnia wystawienia faktury, czyli z 2 listopada, w przykładzie 4,2700 PLN, podatek wyniósłby 460,00 EUR × 4,2700 = 1964,20 PLN. Różnica 9,20 PLN wynika wyłącznie z wyboru niewłaściwej tabeli.
Najczęstsze pomyłki
- Kurs z dnia wystawienia albo dnia dostawy. Każdy z przepisów wskazuje ostatni dzień roboczy poprzedzający dany dzień, więc kurs z tego samego dnia jest niezgodny z ustawą.
- Weekend i święto. Przy zdarzeniu po dniu wolnym właściwa jest ostatnia opublikowana tabela, a nie tabela z poprzedniego dnia kalendarzowego.
- Jeden kurs do wszystkiego. Kurs do VAT i kurs do kosztu mogą się różnić, bo dotyczą innych dni, chyba że podatnik wybrał przeliczanie według zasad z podatku dochodowego.
- Kurs banku albo tabela C. Przepisy mówią o kursie średnim NBP, a nie o kursie kupna albo sprzedaży.
- Podatek tylko w walucie. Kwota VAT na fakturze musi być podana w złotych.
Faktura w walucie obcej od zagranicznego dostawcy zwykle nie jest wystawiana w KSeF. Takie dokumenty opisuje artykuł Faktury spoza KSeF: co biuro rachunkowe nadal zbiera od klienta, a ich miejsce w ewidencji VAT artykuł JPK_V7 a KSeF.
Jak to wygląda w Panoramie KSeF
Panorama KSeF przelicza fakturę w walucie obcej na złote po kursie średnim z tabeli A NBP z ostatniego dnia roboczego przed datą wystawienia faktury. Data sprzedaży nie zmienia kursu. Przeliczenie odbywa się przy pobieraniu faktur, a do tego czasu przy fakturze jest napis „kurs jeszcze nieustalony”. Faktura w walucie, której nie ma w tabeli A, zostaje bez przeliczenia.
Przy każdej przeliczonej fakturze Panorama KSeF zapisuje kurs, dzień i numer tabeli NBP, więc także przy fakturze sprzed wielu miesięcy widać, po jakim kursie ją przeliczono. W zakładce Faktury, w kolumnie „Kwota”, przy kwocie w walucie są kwota w złotych i kurs z dniem tabeli. Szczegóły faktury pokazują ramkę „Kwota po przeliczeniu”. Faktura w walucie obcej jest poza plikiem EDI++ i poza plikiem JPK_V7, a podgląd pliku podaje ten powód.
Kurs z dnia przed wystawieniem faktury jest właściwy wtedy, gdy obowiązek podatkowy albo dzień poniesienia kosztu przypada w dniu wystawienia. Gdy przypada w innym dniu, właściwy kurs ustala księgowa.
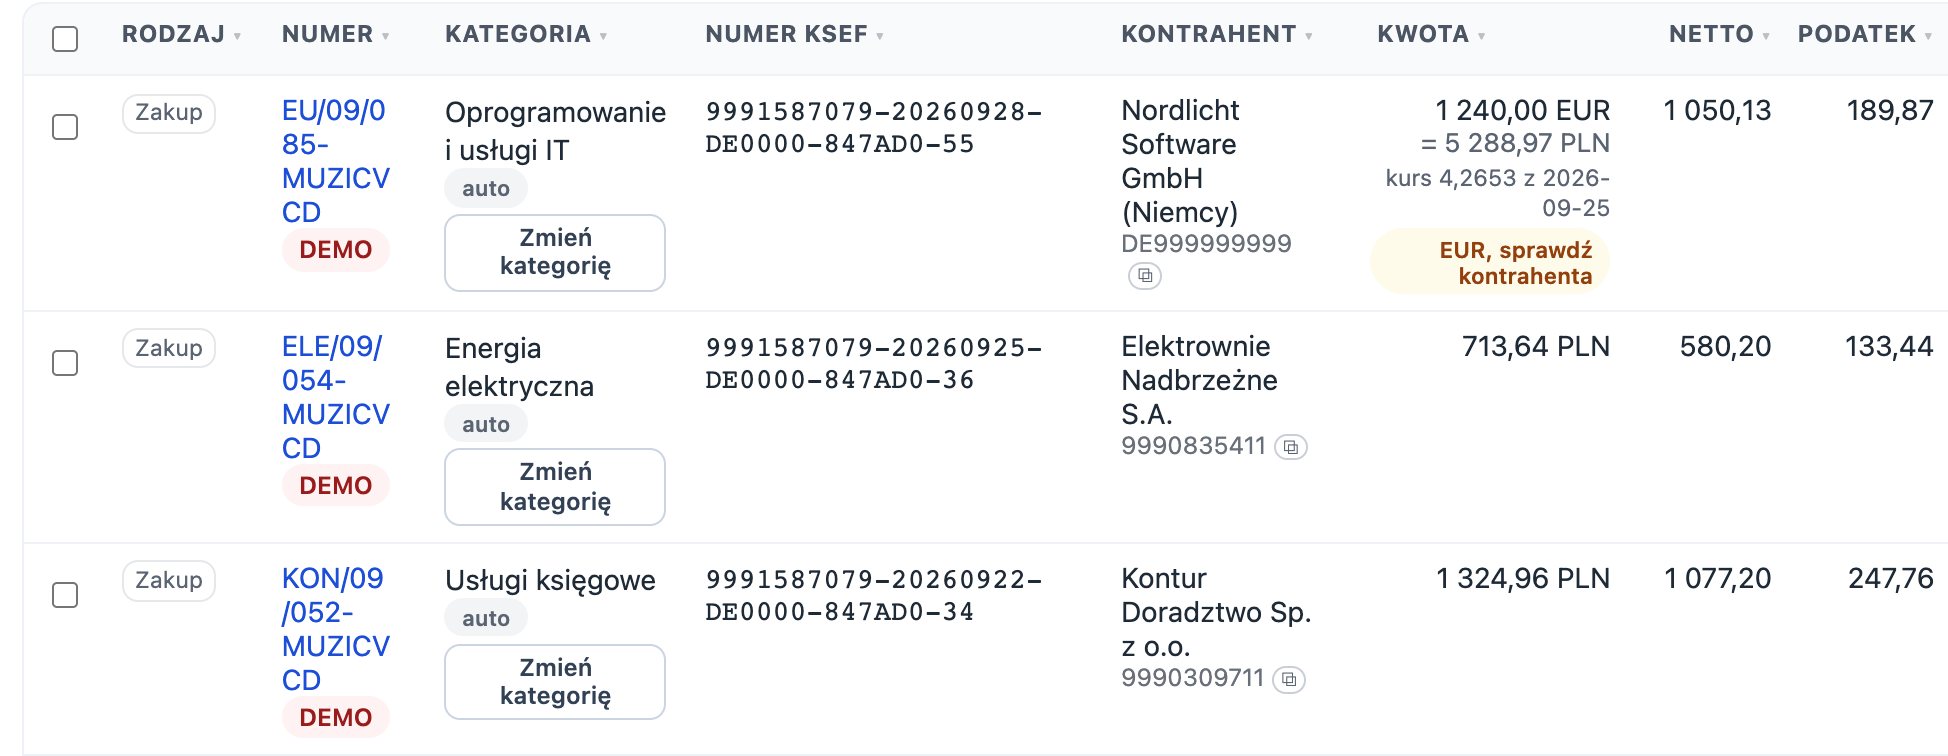
Faktura w euro z kwotą w złotych po kursie średnim NBP i dniem tabeli.
Inne artykuły Poradnika
- JPK_V7 a KSeF: numer KSeF i oznaczenia OFF, BFK i DI w ewidencji
- Faktury spoza KSeF: co biuro rachunkowe nadal zbiera od klienta
- Obowiązkowy KSeF: terminy na 2026 i 2027 rok i co oznaczają dla biura rachunkowego
- Jak klient nadaje biuru rachunkowemu uprawnienia w KSeF: krok po kroku
- KSeF w biurze rachunkowym: certyfikat biura i uprawnienia od klientów
Źródła
- Ustawa o podatku od towarów i usług, tekst jednolity Dz. U. z 2026 r. poz. 1263: https://api.sejm.gov.pl/eli/acts/DU/2026/1263/text.pdf
- Ustawa o podatku dochodowym od osób fizycznych, tekst jednolity Dz. U. z 2026 r. poz. 592: https://api.sejm.gov.pl/eli/acts/DU/2026/592/text.pdf
- Ustawa o podatku dochodowym od osób prawnych, tekst jednolity Dz. U. z 2026 r. poz. 554: https://api.sejm.gov.pl/eli/acts/DU/2026/554/text.pdf
- NBP, informacja o terminach publikacji kursów walut: https://nbp.pl/statystyka-i-sprawozdawczosc/kursy/informacja-o-terminach-publikacji-kursow-walut/
- NBP, tabela A kursów średnich walut obcych: https://nbp.pl/statystyka-i-sprawozdawczosc/kursy/tabela-a/
- NBP, tabela B kursów średnich walut obcych: https://nbp.pl/statystyka-i-sprawozdawczosc/kursy/tabela-b/